
Od 2027 r. firmy z przychodami powyżej 50 mln euro miałyby płacić 22% CIT zamiast 19%. Nominalnie to 3 punkty procentowe. W praktyce podatek tych firm rośnie o prawie 16%. Ministerstwo Finansów szacuje, że w pierwszym roku da to budżetowi 6,2 mld zł, które mają sfinansować niższy PIT dla około 3,5 mln osób.
Cel jest zrozumiały – opodatkowanie pracy w Polsce jest wysokie, a ulga dla klasy średniej ma sens. Wątpliwości budzi jednak sposób finansowania. Zanim państwo podniesie podatek firmom, które wykazują w Polsce zyski, powinno odpowiedzieć na proste pytanie: czy równie skutecznie opodatkowuje wszystkich, którzy tu zarabiają?
Stawka nie ruszy podstawy opodatkowania
Przedsiębiorstwo, które wykazuje w Polsce 100 mln zł dochodu, zapłaci dziś 19 mln zł CIT, a od 2027 r. według rządowego projektu ustawy 22 mln zł. Z kolei takie, które przy zbliżonych przychodach, dochodu prawie nie wykazuje, zapłaci niemal tyle samo co dziś. Wyższa stawka pomnożona przez bliską zeru podstawę nadal daje bliski zeru podatek.
Narzędzia już istnieją. Czy działają?
Polska ma instrumenty wymierzone dokładnie w ten problem. Od 2024 r. obowiązuje podatek minimalny dla spółek, które wykazują stratę albo rentowność nie wyższą niż 2%. Od 2025 r. działa globalny podatek wyrównawczy, który zapewnia efektywną stawkę – co najmniej 15%– w grupach z przychodami powyżej 750 mln euro. Są też przepisy o cenach transferowych, limit kosztów finansowania dłużnego i podatek od przerzuconych dochodów.
Nowe propozycje przepisów idą zresztą dalej. Stawka 22% ma objąć nie tylko spółki z przychodami powyżej 50 mln euro, ale też podatkowe grupy kapitałowe i spółki należące do grup objętych podatkiem wyrównawczym. W praktyce może więc dotyczyć polskiej spółki zależnej z przychodem znacznie niższym niż próg, jeśli należy do dużej grupy międzynarodowej.
To jednak nadal podwyżka stawki, nie poprawa podstawy. Zanim sięgniemy po wyższy CIT, warto wiedzieć, ile dał podatek minimalny w pierwszym rozliczeniu, ile da podatek wyrównawczy i jaka jest efektywna stawka CIT największych podatników, w podziale na firmy z kapitałem krajowym i zagranicznym. Bez tych danych debata o „sprawiedliwym” podatku toczy się na anegdotach.
OECD w najnowszym raporcie o opodatkowaniu przedsiębiorstw zauważa, że rozjazd między miejscem wykazywania zysków a miejscem rzeczywistej działalności międzynarodowych grup lekko się zwiększył, choć jest mniejszy niż przed laty. Problem nie zniknął. Podwyżka stawki go nie rozwiązuje.
Próg, który karze za przekroczenie progu
Kryterium objęcia wyższą stawką jest przychód, nie zysk. Dystrybutor z marżą 2% i firma technologiczna z marżą 20% mogą mieć ten sam obrót i trafić do tej samej grupy. Podatek nadal liczy się od dochodu, ale o tym, kto płaci więcej, decyduje skala sprzedaży.
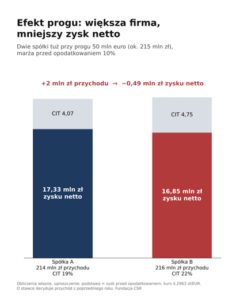
Do tego dochodzi efekt progu. Stawka 22% dotyczy całej podstawy opodatkowania, a nie tylko nadwyżki ponad próg. Weźmy dwie spółki z marżą 10%. Pierwsza ma 214 mln zł przychodu i płaci 19%. Druga ma 216 mln zł i płaci 22%. Druga sprzedaje więcej, a zostaje jej mniej zysku netto.
Wykres 1. Zysk netto dwóch spółek tuż poniżej i tuż powyżej progu 50 mln euro
Przepisy zamykają drogę obejścia progu: po połączeniu, podziale lub większej reorganizacji spółka płaci 22% przez trzy lata niezależnie od przychodu. To rozsądne. Ale sam próg zostaje twardy. Dla firm, które rosną organicznie i zbliżają się do około 215 mln zł przychodu, to sygnał, że kolejny kontrakt może się nie opłacić. Taki efekt warto usunąć, na przykład stopniowym dochodzeniem do wyższej stawki.
Skąd ma się wziąć 14 mld zł więcej z CIT
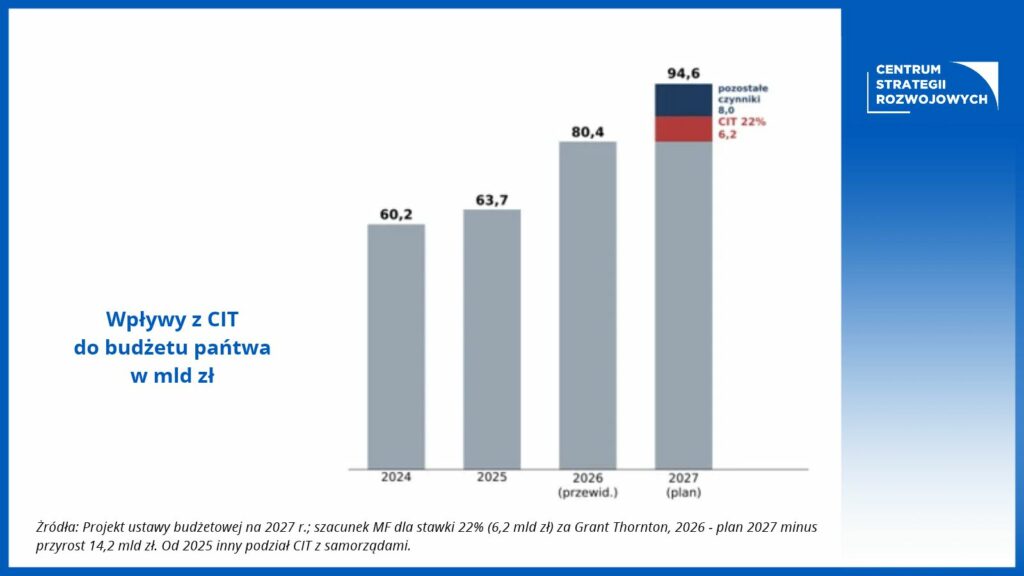
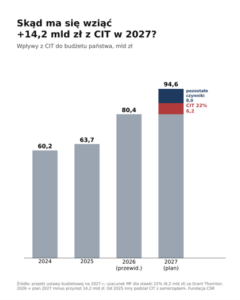
Budżet na 2027 r. zakłada 94,6 mld zł wpływów z CIT, o 14,2 mld zł więcej niż w 2026 r. Według szacunków Ministerstwa Finansów sama stawka 22% ma przynieść w 2027 r. około 6,2 mld zł. Reszta to inne zmiany i założenia makroekonomiczne.
Wykres 2. Wpływy z CIT do budżetu państwa, mld zł
Dla części największych podatników 22% nie byłby jedyną zmianą. Banki płacą od 2026 r. podwyższony CIT (30%, w 2027 r. 26%), a rząd proponuje czasowo 30% CIT dla dużych firm energetycznych i paliwowych w 2027 r. To kolejne warstwy obciążeń w krótkim czasie. Przedsiębiorstwa realizujące kontrakty wieloletnie wyceniały je przy 19% CIT. Zmiany przyjęte jesienią z mocą od stycznia nie dają im czasu na dostosowanie.
Polska na tle regionu
Trzeba jednak przyznać, że 22% nie jest stawką wygórowaną w skali świata. Średnia ustawowa stawka na świecie, liczona przez OECD dla ponad 130 jurysdykcji, wynosi 21,2%. Niemcy mają około 30%, Słowacja 24% dla większych firm. Argument, że Polska stanie się piekłem podatkowym, byłby przesadą.
Wykres 3. Ustawowe stawki CIT dla dużych firm w regionie
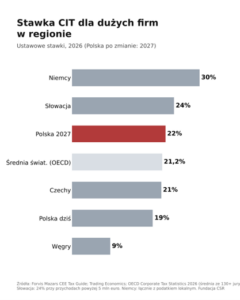
Ale o inwestycje Polska konkuruje przede wszystkim z sąsiadami. Czechy mają 21%, Węgry 9%. Dla inwestora, który wybiera lokalizację zakładu w Europie Środkowej, różnica 1 punktu wobec Czech i 13 punktów wobec Węgier ma znaczenie. Przez lata stabilne 19% było jednym z argumentów za Polską. Ten argument słabnie.
Inwestycje finansuje się z zysku
Dla firm, które rozwijają się ze środków własnych, zysk zatrzymany jest podstawowym źródłem finansowania. To z niego powstają nowe linie produkcyjne, centra badawcze i oddziały za granicą. Wyższy CIT nie zmniejszy inwestycji złotówka za złotówkę, ale realnie zmniejszy pulę, z której są finansowane.
Na to ryzyko zwraca uwagę Konfederacja Lewiatan, która ocenia, że podwyżka osłabi inwestycje w innowacje, cyfryzację i transformację energetyczną oraz atrakcyjność Polski jako miejsca lokalizacji nowych projektów. To szczególnie istotne, jeśli państwo chce budować krajowych liderów zdolnych do ekspansji. Takie firmy powstają z kapitału, który zostaje w przedsiębiorstwie.
Co proponujemy?
Po pierwsze, Ministerstwo Finansów powinno publikować efektywne stawki CIT największych podatników w ujęciu zbiorczym, w podziale na kapitał krajowy i zagraniczny oraz na branże. Bez tego nie da się rzetelnie rozmawiać o równości opodatkowania.
Po drugie, przed kolejnymi zmianami stawek potrzebna jest publiczna ocena skuteczności podatku minimalnego i podatku wyrównawczego. Jeśli działają słabo, trzeba je poprawić. To one, a nie stawka, odpowiadają za opodatkowanie firm wykazujących niskie dochody.
Po trzecie, twardy próg 50 mln euro warto zastąpić rozwiązaniem stopniowym, tak aby przekroczenie progu nigdy nie obniżało zysku netto. To prosta zmiana techniczna, która usuwa zniechęcenie do wzrostu.
Po czwarte, zmiany obciążające największych podatników powinny wchodzić z rozsądnym okresem przejściowym, zwłaszcza dla kontraktów wieloletnich.
Najpierw równe warunki
Nie chodzi o przywileje dla polskiego kapitału ani o gorsze traktowanie inwestorów zagranicznych. Chodzi o te same reguły dla wszystkich i równie skuteczne ich egzekwowanie. Podatki muszą finansować państwo, ale dobry system podatkowy nie traktuje wzrostu firmy jako problemu fiskalnego.
Nie wystarczy podnieść stawkę. Trzeba mieć pewność, że system potrafi opodatkować rzeczywiste zyski, niezależnie od tego, czyj kapitał za nimi stoi.
Źródła danych: Ministerstwo Finansów, projekt ustawy budżetowej na 2027 r., Grant Thornton, OECD Corporate Tax Statistics 2026, Forvis Mazars, stanowisko Konfederacji Lewiatan.